وصلت منشآت طاقة الرياح العالمية إلى مستوى قياسي في عام 2025، ومع ذلك لا يظهر زخم الصناعة أي علامات على التباطؤ عند هذه الذروة. ووفقاً لأحدث تقرير لشركة وود ماكنزي، فإن عام 2026 سيشهد دخول الصناعة إلى "المياه العميقة للتحول الهيكلي". وسوف يؤدي التفاعل بين تعديلات السياسات، والتطور التكنولوجي، وإعادة هيكلة السوق إلى ظهور تحديات قصيرة الأجل تتمثل في تباطؤ النمو واحتدام المنافسة، في حين يعمل في الوقت نفسه على خلق فرص طويلة الأجل لتوسيع طاقة الرياح البحرية، وتثبيت التكاليف، وإعادة تنظيم القيمة. وفي هذا العام، سيسعى القطاع إلى تحقيق توازن نمو جديد وسط التحديات والإنجازات.
دون مزيد من اللغط، دعونا نتعمق في أحدث تقرير لشركة Wood Mackenzie لكشف الاتجاهات الأساسية السبعة التي تشكل صناعة طاقة الرياح بحلول عام 2026 واكتساب الوضوح بشأن المسار المستقبلي للقطاع!
الاتجاه 1: ستظهر منشآت طاقة الرياح العالمية نمطًا متباينًا من "تباطؤ النمو في الصين وتوسيع النمو في مناطق أخرى".
وتتوقع شركة وود ماكنزي أن تصل منشآت طاقة الرياح العالمية إلى مستوى قياسي يبلغ 170 جيجاوات في عام 2025. ومع ذلك، من المتوقع أن تنخفض المنشآت الجديدة بنسبة 6٪ في عام 2026 إلى 160 جيجاوات. وينبع هذا الانخفاض في المقام الأول من التعديل الانتقالي مع انتهاء الخطة الخمسية الرابعة عشرة للصين.
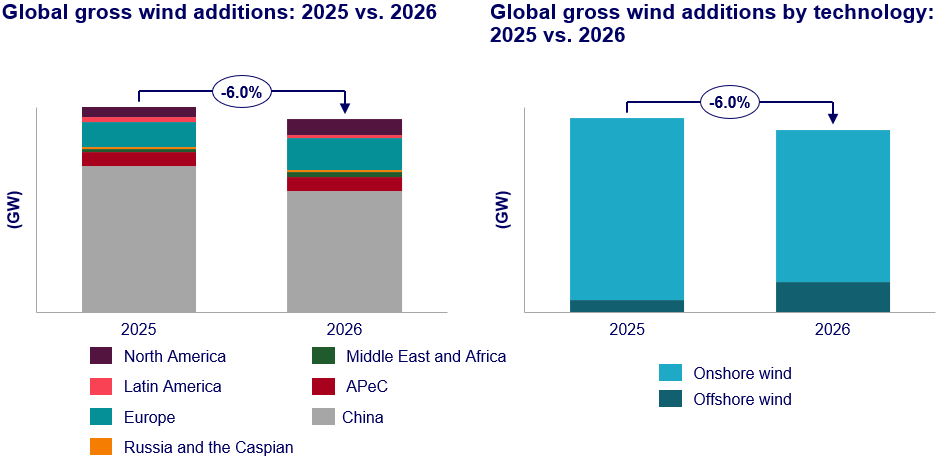
وحققت ألمانيا نموا كبيرا بفضل العدد الكبير من مشاريع طاقة الرياح البرية التي تمت الموافقة عليها في عام 2024. وأصبحت الولايات المتحدة، مدفوعة بالاندفاع إلى إنشاء المشاريع قبل انتهاء الإعفاءات الضريبية على الإنتاج، أكبر سوق منفردة خارج الصين.
الاتجاه 2: تدخل مناقصات طاقة الرياح البحرية عصر 3.0، ومن المتوقع أن تصبح محركًا رئيسيًا لتعافي الصناعة.
سيمثل عام 2026 "عام الاختراق" لطاقة الرياح البحرية، حيث من المتوقع أن تتضاعف المنشآت الجديدة على أساس سنوي، لتصبح المحرك الأساسي لنمو الصناعة. ويتوقف هذا الإنجاز على الترقية المتكررة لنماذج العطاءات. لمعالجة حالات الفشل وإلغاء المشاريع الناجمة عن تخفيضات الدعم والشروط الصارمة في مرحلة تقديم العطاءات 2.0 السابقة، طرحت العديد من البلدان في جميع أنحاء العالم مناقصات "Offshore Wind 3.0". تتميز هذه الشروط بشروط أكثر ملاءمة لضمان ليس فقط منح المشاريع ولكن أيضًا بناءها بنجاح.
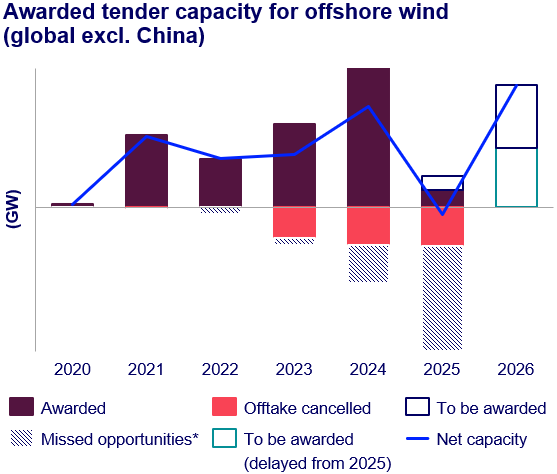
ستكون الجولة السابعة لتخصيص القدرات في المملكة المتحدة بمثابة "اختبار حقيقي" للمناقصة 3.0. وتتوقع شركة Wood Mackenzie أن الإطار الجديد سيعمل بشكل فعال على عكس الانكماش السابق في الصناعة وتسريع تنفيذ مشاريع طاقة الرياح البحرية. ومع ذلك، فإن إلغاء اتفاقيات شراء الطاقة سيؤدي إلى هدوء في البناء حوالي عام 2028، مع تركيز مشاريع المناقصات الجديدة لتوصيل الشبكة في أوائل ثلاثينيات القرن الحالي. قد يؤدي التوقيت غير المناسب لنشر المشروع إلى تجدد التوترات في سلسلة التوريد. الحل الأمثل لصانعي السياسات هو "النشر اللامركزي" لتجنب ضغوط سلسلة التوريد الناتجة عن إطلاق المشاريع المركزة، مما يضمن احتفاظ السلسلة الصناعية بعمليات مستمرة وسط التقلبات الدورية في الصناعة.
الاتجاه الثالث: التحديات الجديدة أمام تطوير طاقة الرياح البحرية في ظل إصلاح قطاع الطاقة الموجه نحو السوق في الصين.
وتتطلب آلية دخول السوق المكونة من مرحلتين، والتي سيتم تنفيذها اعتبارًا من عام 2025، من المطورين تأمين حقوق التطوير قبل تحديد العائدات، مما يؤدي إلى ركود النمو في احتياطيات المشروع. وقد يستمر هذا الاتجاه حتى عام 2026. وعلى الرغم من أن المشاريع المعتمدة الحالية كافية لدعم البناء على مدى السنوات الثلاث المقبلة، فإن طاقة الرياح البحرية تفتقر إلى القدرة التنافسية مقارنة بالطاقة الشمسية وطاقة الرياح البرية في ظل نموذج التسعير القائم على السوق. ويكمن التركيز الرئيسي لعام 2026 في ما إذا كانت الصين ستقدم سياسات داعمة لمشاريع أعماق البحار، والتي من شأنها أن تؤثر بشكل مباشر على البحث والتطوير التكنولوجي في الصناعة وتطوير سلسلة التوريد.
الاتجاه الرابع: صناعة طاقة الرياح في الولايات المتحدة متشابكة بشدة في لعبة شد الحبل بين السياسة والطلب
ينص قانون One Big Beautiful Bill على أن المشاريع المقرر تشغيلها تجاريًا في الفترة 2029-2030 يجب أن تبدأ في البناء بحلول يوليو 2026 للتأهل للحصول على الإعفاءات الضريبية، مما يجبر المطورين على تسريع عملية الشراء. ومع تفاقم هذه العوامل بسبب عدم اليقين بشأن التعريفات الجمركية، ومخاطر السماح، والوقف الاختياري لبناء طاقة الرياح البحرية من قبل إدارة ترامب، فإن هذه العوامل تزيد من تكثيف الضغوط الصناعية.
ومع ذلك، فإن نمو الطلب على الكهرباء يمثل فرصة. بحلول عام 2030، سترتفع ذروة الطلب على الكهرباء في الولايات المتحدة بشكل ملحوظ. وستسلط الأحمال الجديدة، مثل مراكز البيانات، الضوء على الحاجة إلى طاقة الرياح، مما قد يؤدي إلى إجراء تعديلات على السياسات لزيادة تعريفات التغذية وإثارة طفرة في المعاملات الصناعية.
الاتجاه الخامس: يظهر التخلص من توربينات الرياح القديمة كمحرك جديد لنمو هذه الصناعة.
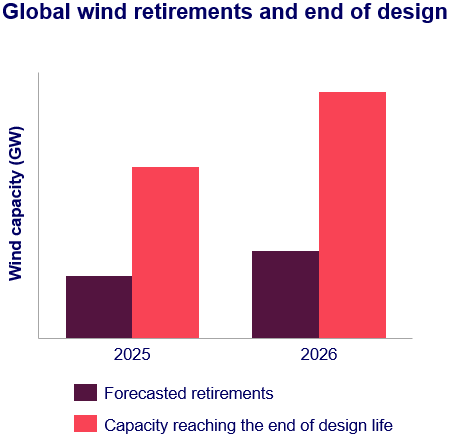
هناك عدد كبير من توربينات الرياح في جميع أنحاء العالم تعمل منذ أكثر من 20 عامًا، مع اقتراب أسطول كبير آخر من نهاية العمر التصميمي لها. سيكون للقرارات المتعلقة بإيقاف التشغيل لأول مرة تأثير ملموس على صناعة طاقة الرياح. انطلاقاً من الاعتبارات المالية، يعطي المطورون في الأسواق الناضجة مثل أوروبا وأمريكا الشمالية الأولوية لتمديد عمر التوربينات، مما سيعزز بشكل كبير الطلب على التعديل التحديثي وتوسيع القدرات. وسوف تعمل مزايا التكلفة والكفاءة التي توفرها توربينات الرياح الجديدة على تسريع تقاعد الوحدات القديمة، مما يخلق محركاً جديداً لنمو الصناعة من خلال "تجديد الأصول القائمة".
الاتجاه 6: بحلول عام 2026، ستستقر الأسعار الإجمالية للمعدات، مع ظهور خصائص متباينة عبر مختلف قطاعات السوق.
لقد ودع مصنعو الأجهزة الصينية حروب الأسعار تحت التأثير المزدوج للتنظيم الذاتي للصناعة وضوابط السياسة. لقد أدت اتفاقية التنظيم الذاتي للصناعة لعام 2024 وسياسة الحكومة لعام 2025 للحد من المنافسة غير المنظمة إلى الحد بشكل فعال من الضغط الهبوطي على أسعار التوربينات. وإلى جانب الارتفاع الكبير في الأسعار في عام 2025، من المتوقع أن تستقر أسعار توربينات الرياح في الصين في عام 2026. ومع ذلك، قد يحول المطورون الضغط من انخفاض عوائد المشاريع إلى سلسلة التوريد، مما يشكل خطر حدوث انخفاضات طفيفة في الأسعار.
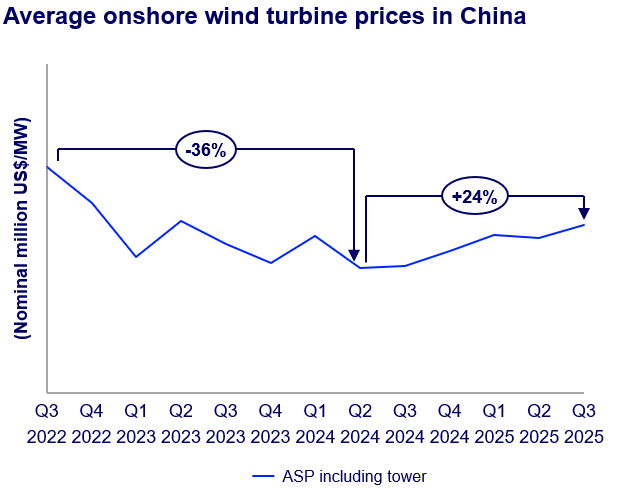
وستشهد الأسواق الغربية تخفيف التكاليف بعد وصول التضخم إلى ذروته. يمثل عام 2025 ذروة التضخم في الغرب، مع تراجع الضغوط تدريجيا مثل نقص العمالة الماهرة وارتفاع أسعار الفائدة. ستدخل أسعار التوربينات مرحلة الاستقرار في عام 2026. وستشهد أوروبا تحسين التكلفة من خلال النشر الموسع لتوربينات برية بقدرة 6-7 ميجاوات، على الرغم من أن آلية تعديل حدود الكربون المقترحة (CBAM) قد تؤدي إلى تعقيد عمليات الشراء وتحد من إمكانية خفض التكلفة. لا يزال من الممكن أن تشهد السوق الأمريكية، التي تهيمن عليها عوامل سياسية مثل التعريفات الجمركية والسماح بالتأخير، زيادات في أسعار التوربينات، حيث تواجه سلاسل التوريد المحلية ضغوطًا على القدرات من المطورين الذين يسارعون إلى تركيب التوربينات.
الاتجاه 7: التحول الموجه نحو السوق يدفع إلى إعادة بناء منطق المنافسة الصناعية
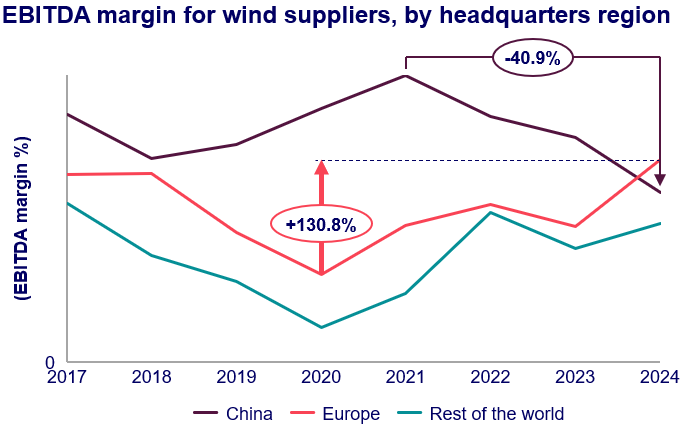
وتنتقل الأسواق الأساسية مثل الصين وألمانيا من تسعير الكهرباء الثابت إلى التسعير القائم على السوق، مما يجبر سلسلة الصناعة على التحول من "المنافسة على التكلفة" إلى "المنافسة على القيمة". ركزت شركات تصنيع المعدات الأصلية الغربية على المجالات المتطورة مثل التصميم المعياري، والصيانة التنبؤية للذكاء الاصطناعي، وتكامل الشبكة. وللتخلص من علامة "منخفضة التكلفة"، تطلق شركات تصنيع المعدات الأصلية الصينية الرائدة حلولاً شاملة بما في ذلك تطوير المشاريع وأنظمة الطاقة الهجينة، مع تكثيف الجهود بشأن الامتثال للمعايير البيئية والاجتماعية والحوكمة والتصنيع المحلي. سيؤدي هذا التحول إلى وضع مصنعي المعدات الأصلية ليس فقط في مواجهة أقرانهم ولكن أيضًا ضد مصادر الطاقة المتجددة الأخرى مثل الطاقة الشمسية. ومع ذوبان حواجز السوق، من المتوقع أن تتفوق طاقة الرياح على الطاقة الشمسية في القدرة التنافسية في بعض المناطق بحلول عام 2026.
الخلاصة: 2026، "عام التحول والاختراق" لصناعة طاقة الرياح
بحلول عام 2026، لن تتمتع صناعة طاقة الرياح بالإبحار السلس لمرحلة النمو السريع السابقة، ولكنها ستخضع بدلاً من ذلك لفترة من الدمج العميق مدفوعة بالتحول الهيكلي. وسيؤدي اختلاف السياسات إلى إعادة تشكيل مشهد السوق العالمية، مع ظهور الرياح البحرية كمحرك أساسي للنمو. إن تثبيت التكاليف من شأنه أن يضع حداً للمنافسة غير المنضبطة، في حين أن التخلص من التوربينات القديمة والتحول الموجه نحو السوق سوف يحدد مسار الصناعة في الأمد البعيد.
بالنسبة للاعبين في الصناعة، يمثل هذا العام تحديين - الضغوط المستمرة الناجمة عن عدم اليقين في السياسات، ومخاطر سلسلة التوريد، والمنافسة المكثفة - والفرص: الطفرة في طاقة الرياح البحرية، وتنشيط السوق الحالية، وأرباح المنافسة المدفوعة بالقيمة، كلها تنتظر أولئك الذين يجرؤون على ركوب الموجة. وكما يكشف التقرير، يكمن وراء التقلبات قصيرة المدى ترقية صناعية أعمق. كل تعديل يتم إجراؤه في عام 2026 سيضع الأساس لصناعة طاقة الرياح للتقدم نحو مستقبل أكثر استدامة وتنافسية.
تأسست شركة HKW الألمانية عام 1921، وتخصصت في محامل توربينات الرياح منذ عام 1985، مما أدى إلى تراكم الخبرة التكنولوجية طوال تطور الصناعة. تُصنف تكنولوجيا المحامل الرئيسية الأسطوانية المكونة من ثلاثة صفوف باستمرار بين أفضل ثلاث تقنيات في أوروبا. من خلال الاستفادة من الخبرة التكنولوجية الثلاثية في الهيكل والمواد وعمليات التصنيع، توفر المحامل الرئيسية الأسطوانية المكونة من ثلاثة صفوف من HKW ست مزايا أساسية: الموثوقية العالية، وقدرة تحمل قوية، والصلابة الهيكلية المحسنة، وكفاءة النقل العالية، وسهولة التركيب، والتكلفة الإجمالية المنخفضة. سواء تم نشرها في مزارع الرياح البرية أو مواجهة تآكل رذاذ الملح وظروف الأمواج الشديدة في البيئات البحرية، فإن محامل HKW الرئيسية الأسطوانية المكونة من ثلاثة صفوف تقلل بشكل كبير من وقت توقف التوربينات وتكرار الصيانة، مما يوفر أداءً فعالاً عبر جميع السيناريوهات التشغيلية. تتمتع HKW بجذورها العميقة في سلسلة توريد طاقة الرياح، وتستفيد من شبكة الخدمات المحلية العالمية الخاصة بها لخدمة الشركاء في جميع أنحاء العالم من خلال التكنولوجيا المتطورة والمنتجات المتميزة.